六家上市物企的中报里,藏着社区零售的另一种解法
2026年中期业绩季,上市物企的财报里出现了一个值得注意的信号:多家头部公司在基础物业管理收入增速放缓的背景下,不约而同地把社区零售和增值服务写成了增长叙事的核心篇章。
这不是概念层面的战略表态。南都物业的管家已经在小区群里卖葡萄,碧桂园服务单场直播做到1100万GMV,龙湖优选的蓝莓卖出25万盒,万物云把700多个蝶城变成了租售、装修和社区商业的协同单元。
物业公司正在成为社区零售赛道里一个被低估的参与者。
中报披露的新增长曲线
8月27日,南都物业披露2026年中报。营收9.08亿元,同比下降0.58%;归母净利润1.16亿元,同比下降10.97%。利润下滑主要源于主动退出不盈利项目及安邦护卫股价下跌带来的公允价值变动。
但在基础物业承压的同时,一项名为"家园跑腿站"的便民团购业务已经在今年3月上线,依托自有平台"悦嘉家"运营。每周固定时间开团、固定时间配送,浦江巨峰葡萄连续开团两期,高端商超商品提供免费代采购服务,无起送门槛。
同样在8月底,新希望服务于港交所披露中期业绩。上半年收入7.71亿元,同比增长4.2%;其中生活服务收入1.645亿元,占总收入21.3%。生活服务板块涵盖社区运营、线上线下零售、餐饮及社区空间运营——这正是该公司将新希望集团乳业、农牧和冷链供应链能力接入社区的业务载体。
碧桂园服务的数据更为显眼。2026年上半年社区增值服务收入超23亿元,同比保持双位数增长,在总收入中占比接近一成。"全球美酒狂欢节"单场直播GMV突破1100万元。
万物云则提供了另一种参照系。上半年住宅物业服务收入109.4亿元,708个蝶城将房屋租售、装修修缮与社区商业纳入协同生态。上海滨江万芊荟社区商业5月焕新后,街区日均客流超2万人次。
六种路径,一个共同的资源底座
梳理这些物企的做法,路径差异明显,但底层资源高度一致。
龙湖优选走的是地标单品路线。团队跑遍30多个城市溯源50多个地标产品,用云南花香蓝莓这类高客单价单品建立品质心智,成都地区复购率超过四成。"周期购"功能匹配牛奶等高频消费品,试图把一次性购买变成持续订阅。
新希望服务的优势在供应链端。新希望集团旗下乳业、农牧和鲜生活冷链物流构成完整的上游体系,覆盖从牧场到终端的配送网络,物业板块只需要把这条供应链对接到在管小区即可。
碧桂园服务选择了直播造节。用两年时间厘清管家与团长的职责边界——团长由资深业主或管家担任,根据社区画像盲测选品——然后通过"美酒狂欢节"这类活动把社区交易变成公共事件。
绿城服务靠社群密度,30多个城市铺开300多个社群;佳兆业美好用"小K生活平台"做分销员裂变加社区前置仓;越秀服务在广州部分小区试点线上商城与前置仓一体化。
万物云不直接做团购,而是以蝶城为街道级运营单元,把居住相关的资产服务和社区商业整合成一个生态。朱保全在8月14日业绩会上明确提出,物业服务的价值边界要从基础服务延伸至居民生活服务,下半年将发布新版社区服务体系。
六种打法的共同点在于:物业手里掌握着社区零售最核心的三种资源——业主信任、物理场地和高频日常触达。
物业模式与传统社区团购的结构性差异
传统社区团购的履约链条是:平台采购→中心仓→网格仓→团长→自提。团长承担获客、分拣和最后交付三重职能,但团长本身是流动的,忠诚度受制于佣金比例。
物业模式把这个链条的后端替换掉了。
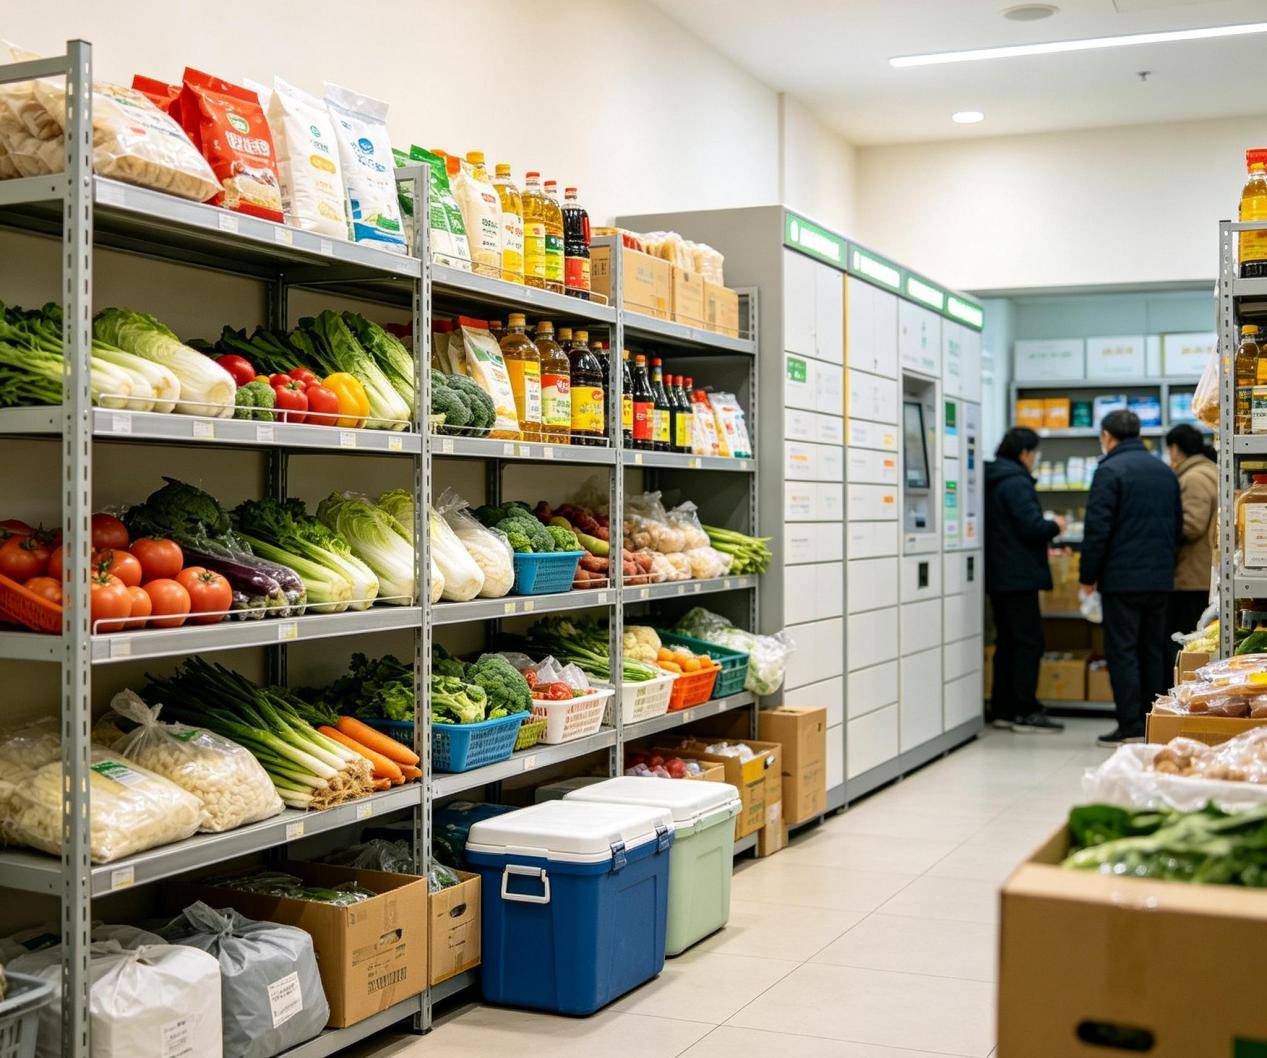
团长由管家担任,或者由资深业主担任但归物业体系管理。自提点就是物业服务中心或社区前置仓,冷链设备和场地都是现成的。获客不需要额外投流——物业群本来就存在,通知停水停电的群里顺手发一条选品链接,打开率远高于专门的团购群。
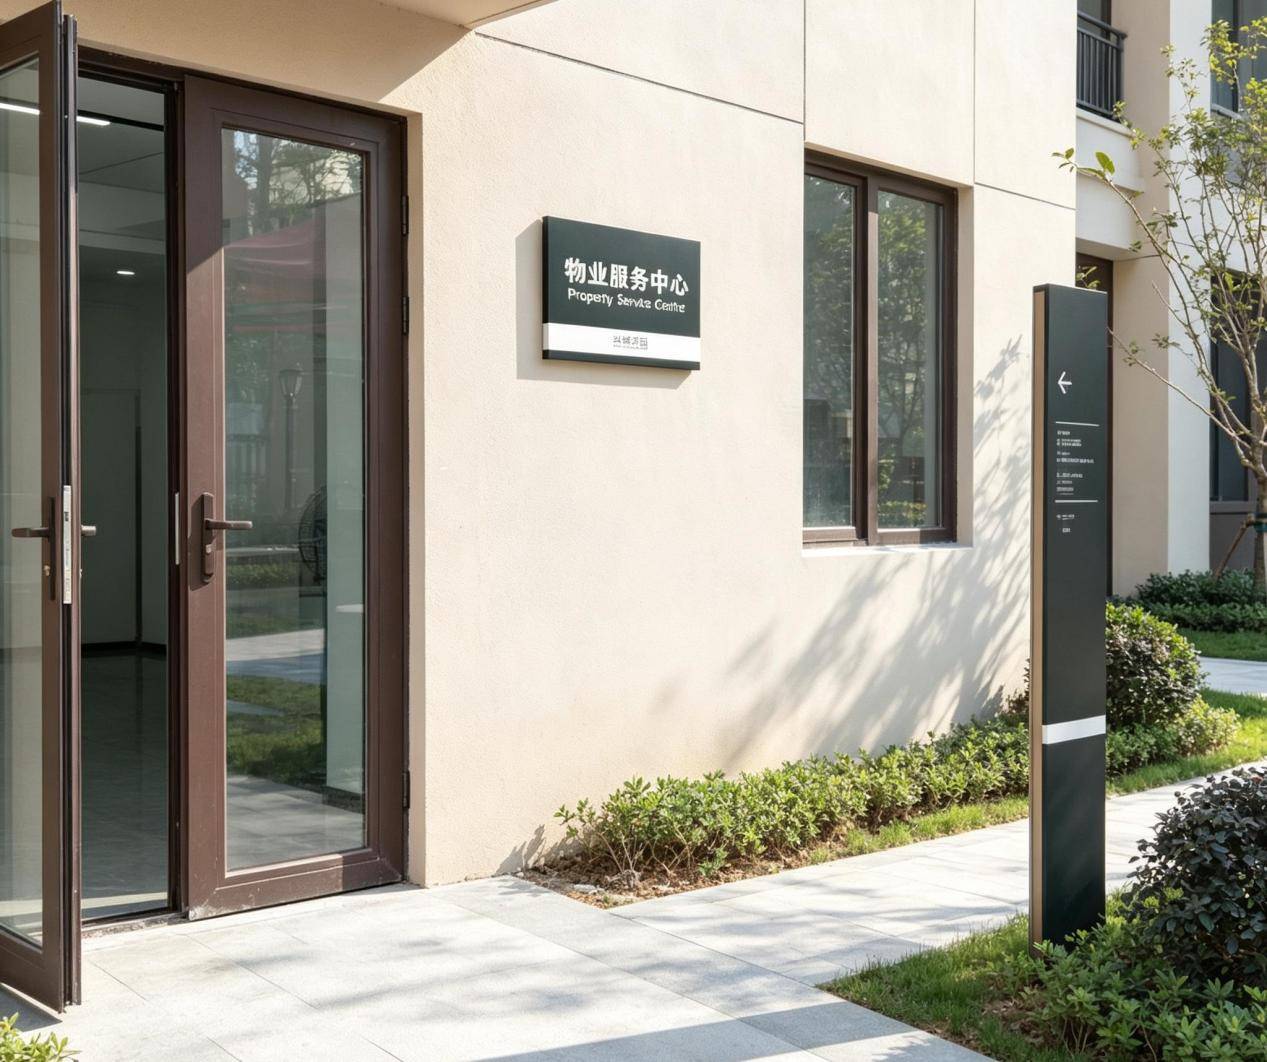
南都物业的做法更进一步:管家逐户配送上门,业主不在家就暂存物业服务中心冰箱。这已经超越了"自提"模式,接近即时零售的履约体验,但成本结构完全不同——管家本来就要在小区里巡查,顺路送货的边际成本接近于零。
碧桂园服务花两年时间厘清管家与团长职责,恰恰说明这件事的组织门槛不在供应链,而在内部利益分配和服务标准化。
对行业格局的影响
需要清醒地认识到,物企做社区零售的短板同样明显。供应链深度和选品宽度无法与美团优选、多多买菜这类平台相比,规模效应也不在一个量级。越秀服务中报显示生活服务相关收入仍在调整期,新希望服务生活服务收入同比下降6.9%,说明这条路并非一帆风顺。
但在小区这个300米半径的战场上,物业不需要赢过平台。它需要的是在业主产生购买冲动的那个瞬间,成为比打开APP更顺手的选项。
当管家把葡萄放在业主家门口,业主甚至不会意识到自己刚完成了一次"团购"。交易溶解在日常服务里,这可能是物业模式最难被替代的竞争力。
社区零售的竞争,正在从"谁的补贴多"转向"谁离业主更近"。物业公司一直就在那个距离上,现在它们开始认真做这笔生意了。